È stato pubblicato il nuovo rapporto ISMEA (Istituto di Servizi per il Mercato Agricolo Alimentare), che ogni anno fornisce un’ampia panoramica su produzione, consumi e mercato delle uova in Europa e in particolare in Italia. Il rapporto spazia dalla situazione del contesto europeo alla situazione produttiva in Italia, passando per gli acquisti domestici, l’evoluzione dei prezzi e gli scambi con l’estero.
Contesto europeo
Nel 2025, nell’Unione Europea si sono allevate oltre 360 milioni di galline ovaiole, generando circa 6,7–6,9 milioni di tonnellate di uova in un anno.
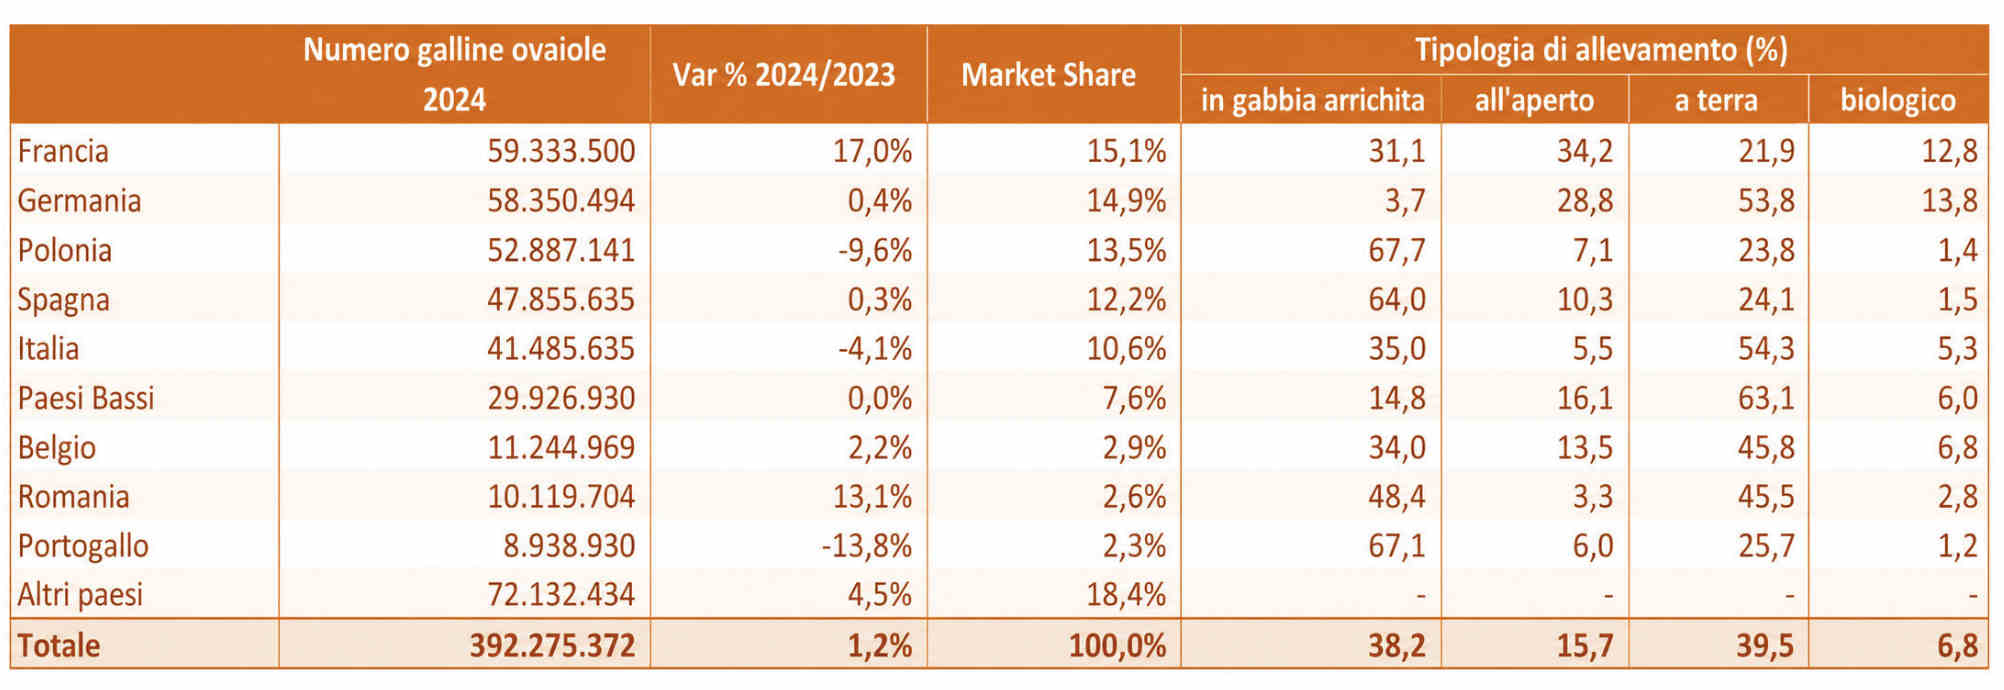
La classifica per numero di galline ovaiole nel 2024 è guidata da Francia (+17% rispetto al 2023), Germania (+0,4%) e Polonia (-9,6%). L’Italia si attesta al quinto posto dopo la Spagna, con 41.485.635 galline ovaiole allevate, -4,1% rispetto al 2023. In Italia c’è quindi il 10,6% delle galline ovaiole sul totale dell’Unione Europea (Figura 1).
Fonte: elaborazioni su dati DG Agri Commissione Europea (EU market situation for Eggs).
Anche nella produzione di uova la Francia è al primo posto (circa 967.000 tonnellate annue), seguita da Spagna (875.000 tonnellate) e Germania (862.000 tonnellate).
Situazione produttiva in Italia
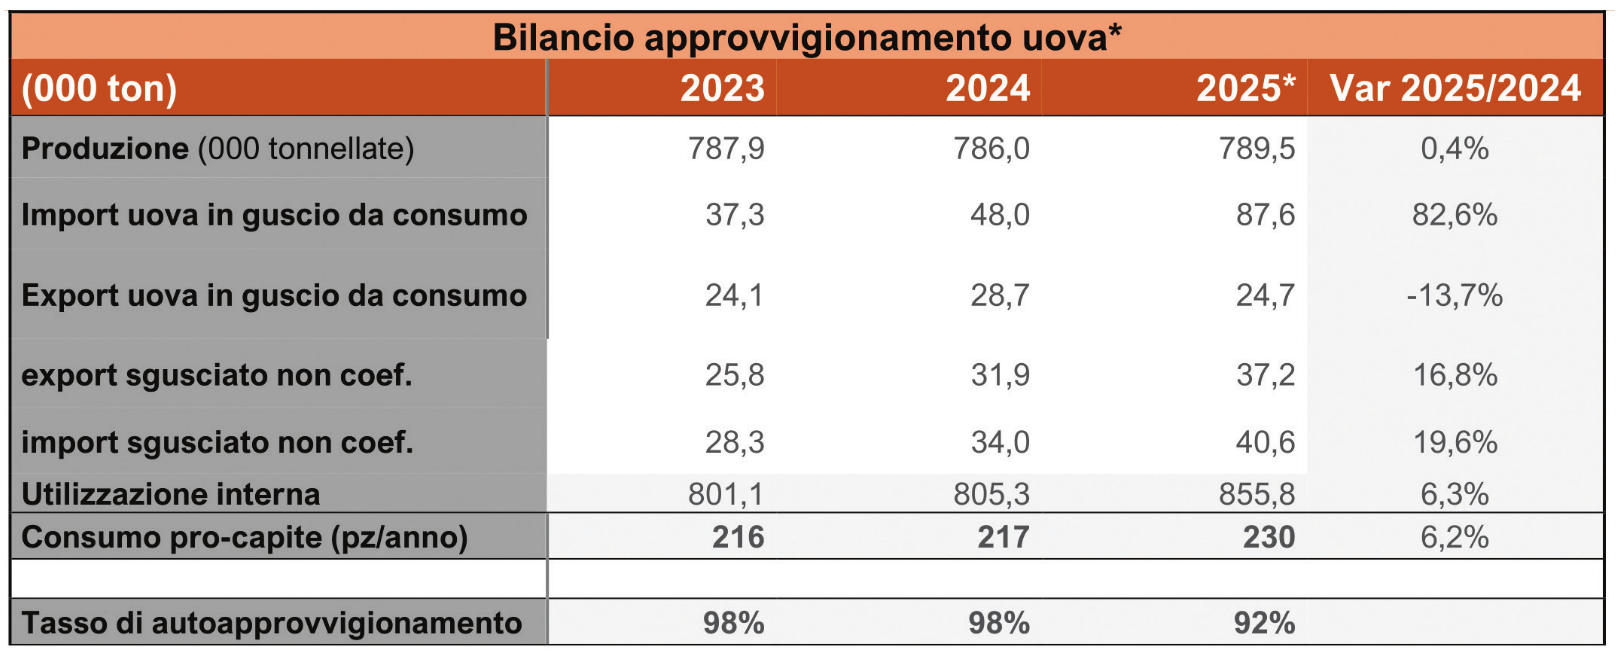
La produzione italiana di uova supera i 12,5 miliardi di pezzi, in aumento rispetto all’anno precedente. L’incremento della produzione, però, è andato di pari passo con l’incremento della domanda. Questo ha determinato una riduzione del grado di autoapprovvigionamento dal 98% del 2024 al 92% del 2025.
I dati del 2025 di cui disponiamo sono provvisori, ma si può già evincere un miglioramento rispetto agli anni passati riguardo quasi tutti i parametri.
La produzione ammonta a 789,5 mila tonnellate (+0,4% rispetto al 2024), l’import di uova in guscio da consumo a 87,6 mila t (+82,6%), l’export di uova sgusciate non coefficientate a 37,2 mila t (+16,8%), l’import di uova sgusciate non coefficientate a 40,6 mila t (+19,6%), l’utilizzazione interna a 855,8 mila t (+6,3%), infine il consumo pro capite è salito a 230 uova all’anno (+6,2%). Negativo è invece l’export delle uova in guscio da consumo: 24,7 mila tonnellate nel 2025 rispetto alle 28,7 mila nel 2024 (-13,7%), dato strettamente legato al decremento del grado di autoapprovvigionamento già descritto. (Figura 2).
*Dati provvisori.
Fonte: elaborazioni Ismea su dati Istat e BDN Anagrafe zootecnica.
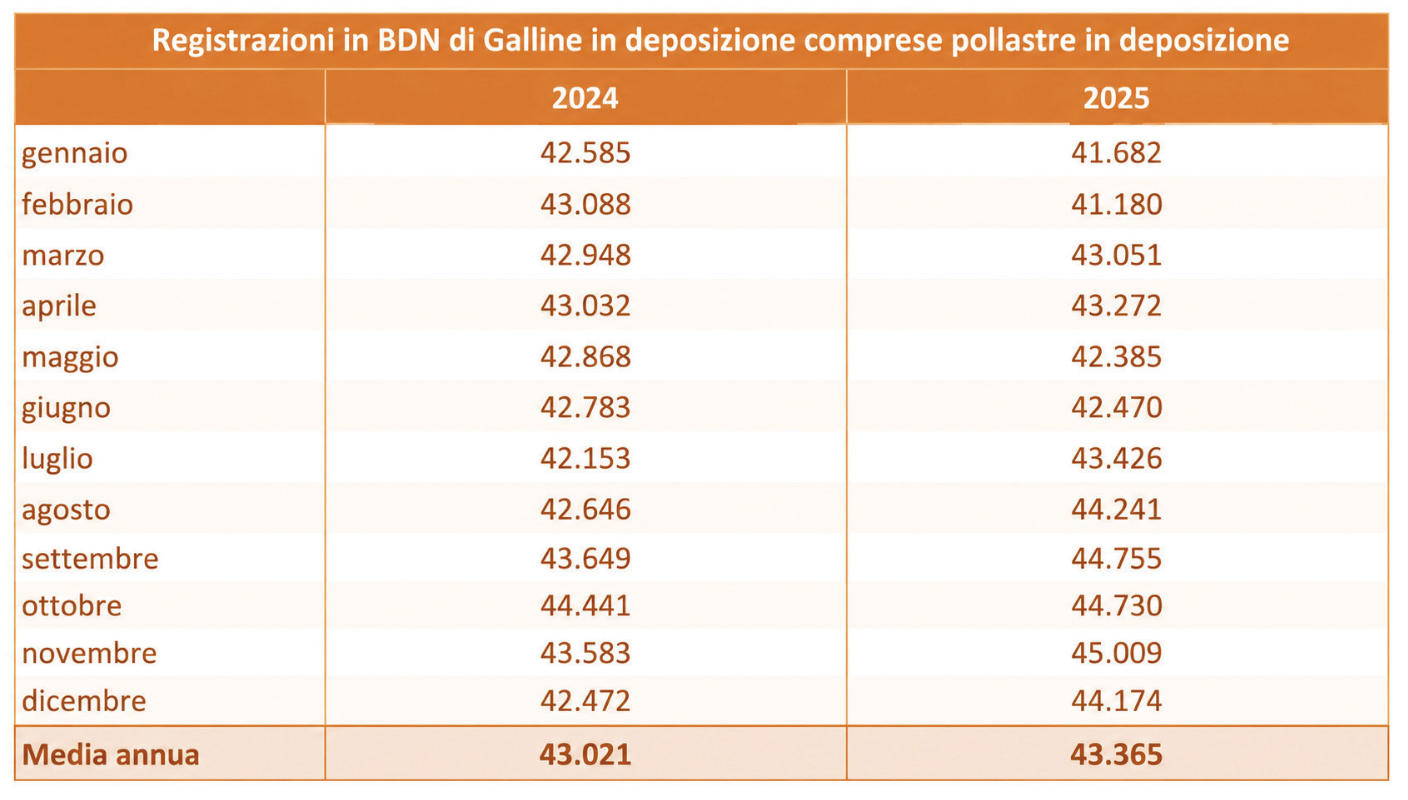
Cresce anche la media annua delle consistenze di galline ovaiole in deposizione (comprese pollastre): 43,4 milioni nel 2025 contro 43 milioni nel 2024 (Figura 3).
Fonte: elaborazioni Ismea su dati Istat e BDN Anagrafe zootecnica.
Fra questi numeri emerge un protagonista importante: l’ovoprodotto. Non sono disponibili dati ufficiali su quante uova effettivamente siano utilizzate per gli ovoprodotti, ma stime di industriali e associazioni di settore parlano di circa il 40-45%, una percentuale molto più alta rispetto agli altri Paesi europei. Il motivo di questa crescita? Sicuramente la praticità d’uso legata alla facilità di dosaggio e di conservazione rispetto alle uova tal quali.
Acquisti domestici
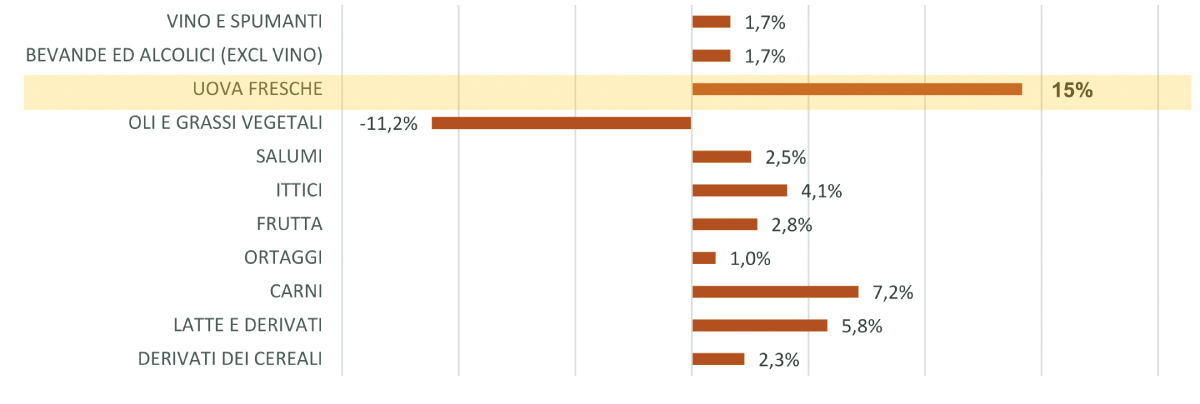
Le uova fresche rappresentano l’1% degli acquisti alimentari nella spesa annua domestica, con un aumento della spesa del 15% rispetto al 2024 (Figura 4).
Fonte: elaborazioni Ismea su dati NielsenIQ Consumer Panel.
Guardando alla variazione di acquisto per tipologia rispetto al 2024, le uova biologiche guadagnano il 14,8%, quelle da allevamento all’aperto il 25,4%, quelle da allevamento a terra il 17%, mentre le altre tipologie lo 0,7%.
Anche per quanto riguarda i volumi rispetto al 2024 l’allevamento all’aperto totalizza il numero più alto, ovvero +19,7%, seguito dall’allevamento a terra (+10,9%), dal biologico (+8,9%) e infine dagli altri tipi, che si attestano su -8,8%.
Le uova da allevamento a terra rappresentano ormai il 71% del totale commercializzato.
Andamento dei prezzi
Con l’aumento della domanda e un’offerta inferiore, i prezzi non hanno mai smesso di crescere dal 2022. Prendendo come riferimento il mese di febbraio 2026, l’Italia si è attestata sui 311,5 €/100 kg, contro i 295,3 €/100 kg medi dell’UE, confermando così la tendenza degli ultimi anni.
I costi di produzione nel 2025, invece, sono rimasti allineati a quelli del 2024. Di conseguenza, la ragione di scambio, ossia il rapporto tra l’indice dei prezzi del prodotto finito e l’indice dei prezzi dei mezzi necessari a produrlo, risulta in miglioramento.
Scambi con l’estero
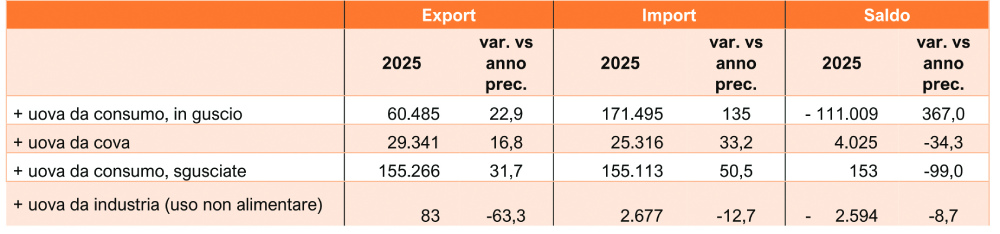
Sul fronte degli scambi commerciali, si assiste ad aumenti di esportazioni e importazioni di tutte le tipologie di uova, tranne che nelle uova da industria (uso non alimentare) che rispetto al 2024 si attestano su -63,3% per le esportazioni e -12,7% per le importazioni (Figura 5).
Fonte: elaborazioni Ismea su dati Istat.
Entrando nel merito delle importazioni, il volume dell’import delle uova in guscio è aumentato dell’80% rispetto all’anno precedente, con 91.306.216 kg. I fornitori maggiori sono Romania (26%), Polonia (22%) e Ucraina (12%).
Le uova sgusciate importate, invece, aumentate del 19% rispetto all’anno precedente (41.614.875 kg non coefficientati), provengono prevalentemente dalla Polonia (70%).