È stato inoltre osservato che il volume delle importazioni dei Paesi G191 era inferiore a quello delle esportazioni, indicando che alcuni Paesi membri presentavano un surplus produttivo rispetto alla domanda interna, mentre altri dovevano importare carne per garantire l’approvvigionamento alle proprie popolazioni.
Questo articolo conclusivo analizza il commercio di carne tra i Paesi membri del G19. Esamina inoltre quale quota del volume totale degli scambi sia attribuibile al commercio intra-G19 e il ruolo dei Paesi non membri come destinazioni di esportazione o fonti di importazione.
Circa un decimo della produzione è stato oggetto di scambi commerciali
Il confronto tra la produzione di carne nei Paesi del G19 e i volumi di commercio mostra che circa un decimo della produzione ha raggiunto il mercato globale. Ciò indica che la produzione è stata principalmente orientata a soddisfare la domanda interna. Tuttavia, questo non significa che esportazioni e importazioni abbiano avuto un’importanza economica marginale.
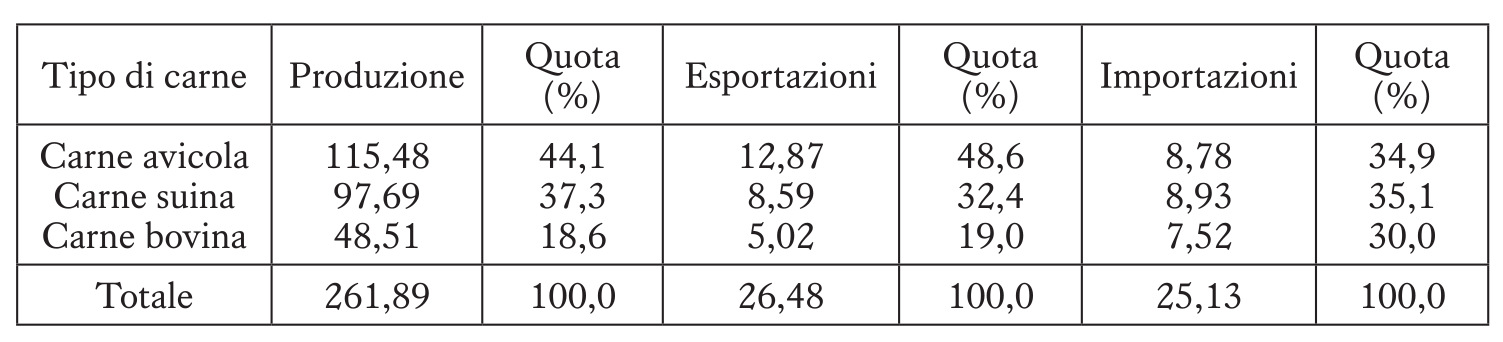
Il confronto dei dati nella Tabella 1 per il 2024 evidenzia differenze significative tra i diversi tipi di carne. La carne avicola occupa una posizione eccezionale sia in termini di produzione sia in termini di volume delle esportazioni. Per quanto riguarda le importazioni, le quantità scambiate tra le tre tipologie di carne risultano più simili e i Paesi del G19 hanno importato quantità quasi identiche di carne suina e avicola.
Fonte: dati FAO.
È interessante notare che la carne bovina rappresenta una quota significativamente più elevata delle importazioni rispetto alla sua incidenza nella produzione e nelle esportazioni.
Differenze significative nelle esportazioni di carne per tipologia e Paese
La prima fase dell’analisi esamina la quota delle esportazioni di alcuni Paesi del G19, suddivise per tipologia di carne. Segue poi un’analisi della distribuzione delle esportazioni tra Paesi del G19 e Paesi non membri.
Come mostrato nella Tabella 2, il Brasile ha esportato complessivamente 8,6 milioni di tonnellate di carne, mentre gli Stati Uniti 6,4 milioni di tonnellate. Insieme, questi due Paesi hanno rappresentato il 56,6% delle esportazioni totali del gruppo G19. Considerando anche le esportazioni di carne suina della Germania e quelle di carne bovina dell’Australia, questi quattro Paesi hanno superato i due terzi del volume totale esportato.
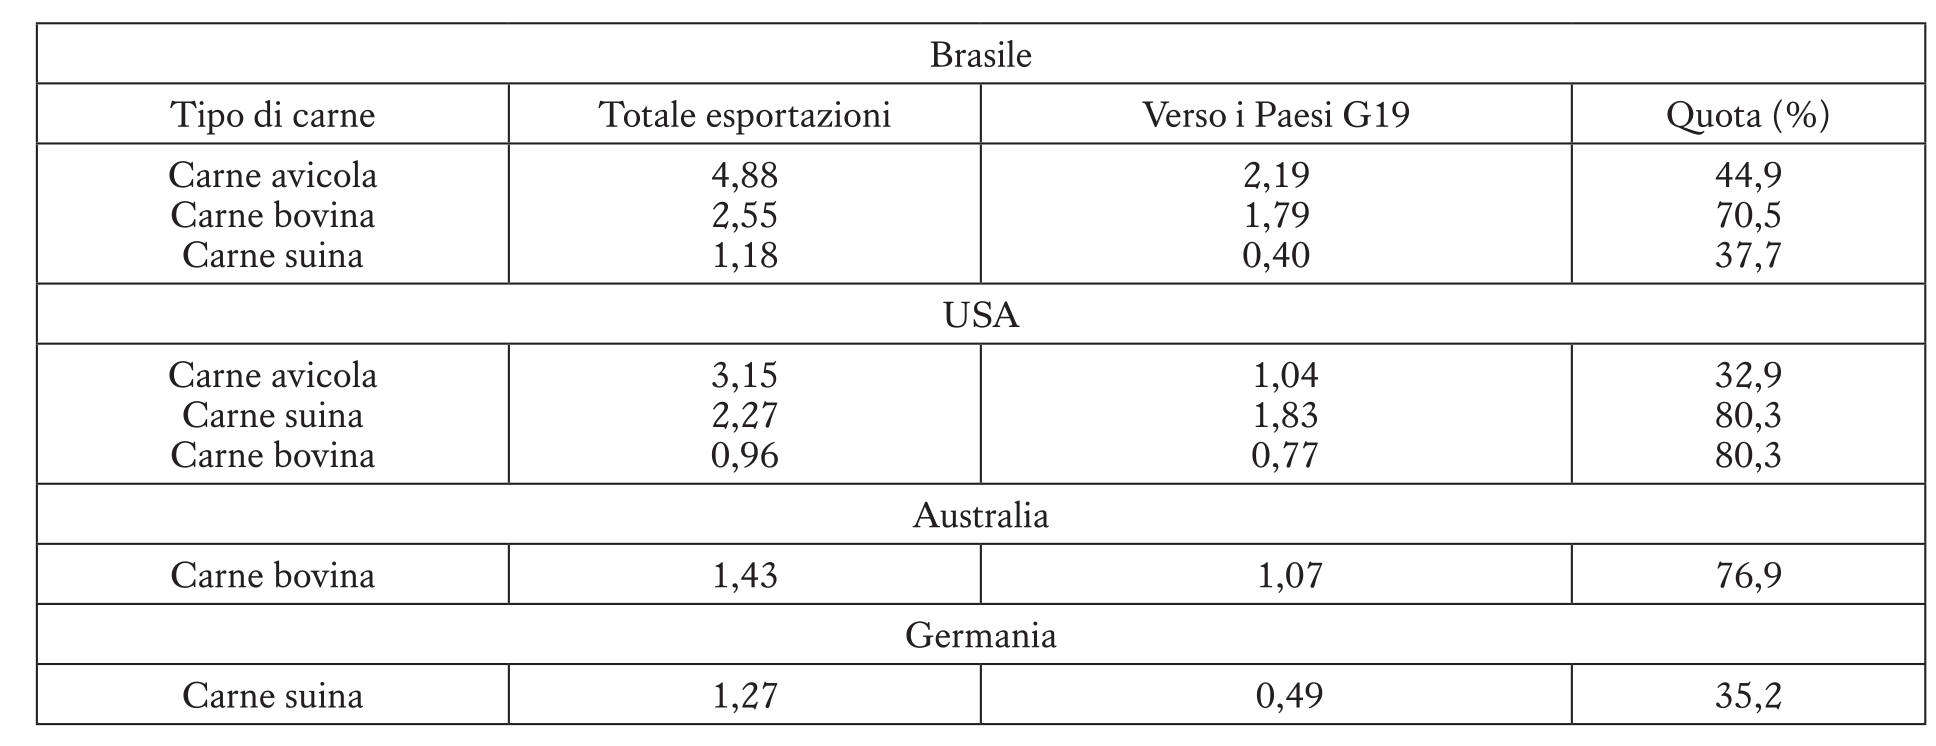
Fonte: dati FAO.
Brasile e Stati Uniti hanno dominato il commercio estero del G19 per la carne di pollo2 con 8 milioni di tonnellate, pari al 62,1% delle esportazioni complessive. I due Paesi hanno inoltre rappresentato il 40,2% delle esportazioni di carne suina e il 69,7% di quelle di carne bovina. Includendo anche le esportazioni di carne bovina dell’Australia, questa quota sale al 98,6%.
Sul totale delle esportazioni di carne del G19, questi quattro Paesi hanno esportato 9,6 milioni di tonnellate, pari al 36,2%, verso altri Paesi membri del G19, il che significa che circa due terzi sono stati destinati a Paesi non membri.
La Figura 1 mostra che vi erano differenze significative nella quota delle esportazioni destinate ad altri Paesi del G19, sia tra i Paesi esportatori sia tra le tre tipologie di carne. I volumi più elevati di esportazioni verso i Paesi membri del G19 sono stati registrati in Brasile per la carne bovina, negli Stati Uniti per la carne suina e bovina, e in Australia per la carne bovina.
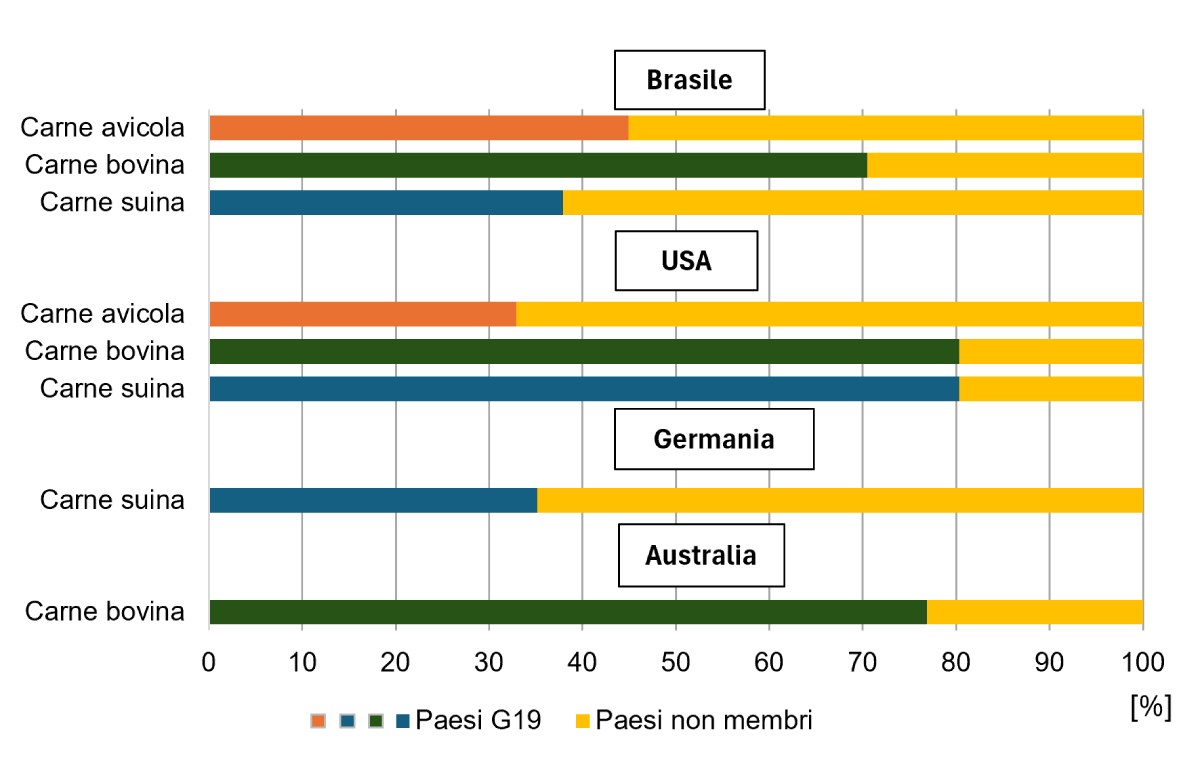
Progettazione grafica: A. S. Kauer, basata sui calcoli dell’autore e dati FAO.
Al contrario, il Brasile ha esportato carne di pollo e suina prevalentemente verso Paesi non membri, così come gli Stati Uniti, mentre la Germania ha esportato carne suina, di cui circa due terzi sono stati esportati verso Paesi non membri, principalmente all’interno dell’Unione Europea.
Brasile e Stati Uniti principali Paesi esportatori
La Figura 2 mostra i quattro principali Paesi di destinazione per ciascun tipo di carne. È evidente che Cina, Giappone, Stati Uniti e Messico sono stati i mercati più importanti per il Brasile. Se i volumi di vendita della carne di pollo risultavano più distribuiti, il 73,7% delle esportazioni di carne bovina è andato in Cina e il 67,2% di quelle di carne suina in Cina e Giappone.
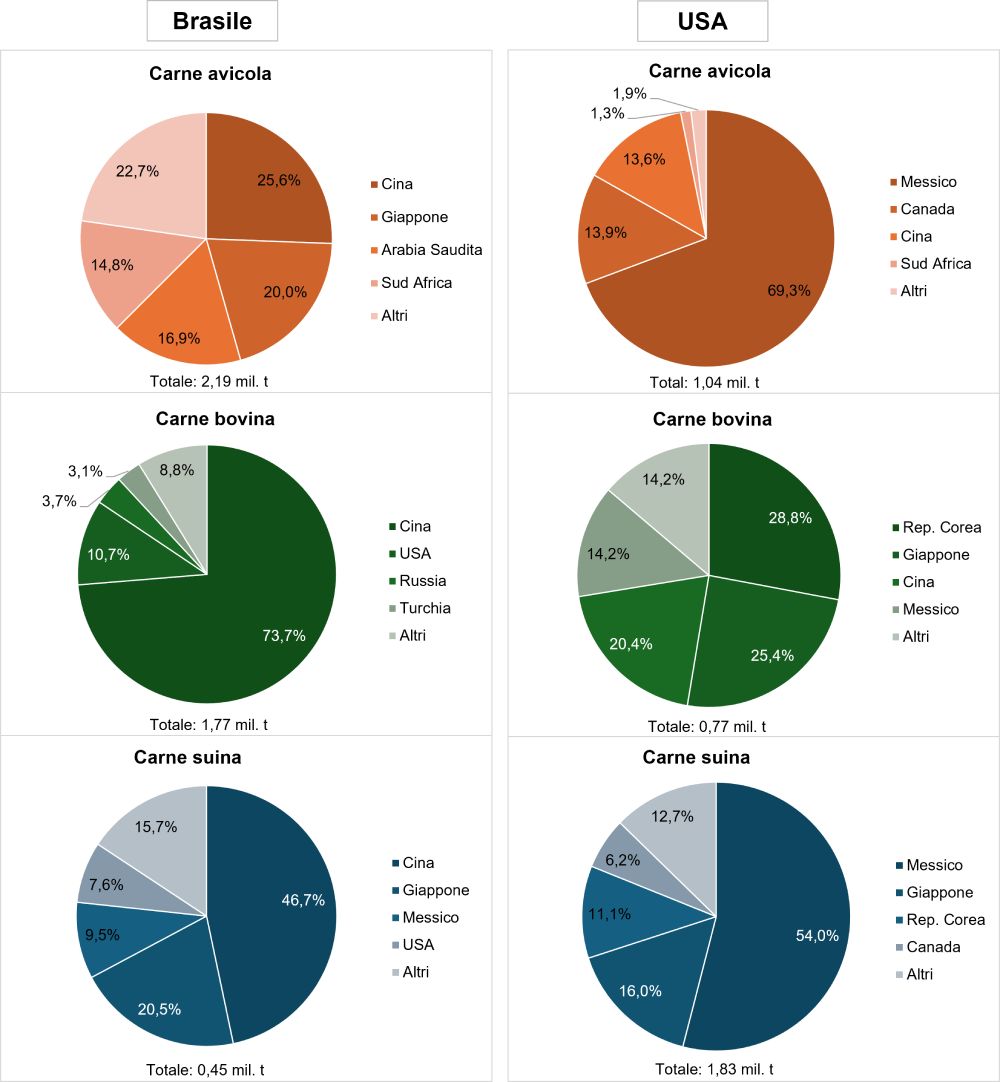
Progettazione grafica: A. S. Kauer, basata su dati FAO.
La situazione degli Stati Uniti differiva significativamente da quella del Brasile. Un’analisi più approfondita dei dati mostra che la partecipazione di Messico e Canada all’accordo di libero scambio USMCA (United States-Mexico-Canada Agreement) ha avuto un forte impatto sulle relazioni di mercato: l’83,2% della carne di pollo, il 60,2% della carne suina e il 14,2% della carne bovina sono stati esportati verso questi due Paesi partner. Giappone, Cina e Repubblica di Corea sono stati anch’essi destinazioni importanti assorbendo il 74,6% delle esportazioni di carne bovina, il 27,1% di quelle di carne suina e il 13,6% di carne di pollo.
Giappone, Cina e Repubblica di Corea sono stati anche i mercati principali per le esportazioni di carne bovina australiana, con una quota combinata del 61,5%. Poco più di un terzo delle esportazioni è andato negli Stati Uniti. La Germania ha esportato carne suina verso gli altri tre Paesi europei membri del G19 e verso la Repubblica di Corea. Tuttavia, i Paesi non membri sono stati di gran lunga più importanti, assorbendo quasi due terzi delle esportazioni.
In sintesi, le esportazioni di carne dei Paesi G19 hanno rappresentato circa un decimo della produzione totale del gruppo. I principali esportatori sono stati Brasile e Stati Uniti, che insieme hanno contribuito per oltre il 56% al volume totale esportato. La distribuzione delle esportazioni tra Paesi membri del gruppo e Paesi non membri è variata notevolmente, a seconda del Paese esportatore e del tipo di carne. Le destinazioni più importanti sono state, da un lato, i Paesi dell’Asia orientale e, dall’altro, i Paesi membri della zona di libero scambio USMCA.
Grandi differenze nelle importazioni per tipo di carne e Paese
Nel passo successivo dell’analisi, alcuni Paesi selezionati vengono utilizzati per esaminare la quota di importazioni provenienti da altri Paesi G19, suddivisa per tipo di carne. Segue poi un’analisi della distribuzione tra Paesi G19 e Paesi non membri.
Come mostrato nella Tabella 1, i Paesi G19 hanno importato complessivamente 25,1 milioni di tonnellate di carne. Di queste, carne suina e avicola hanno avuto volumi quasi equivalenti, con un totale combinato di 17,6 milioni di tonnellate, pari al 70,0%, mentre la carne bovina ha rappresentato 7,5 milioni di tonnellate, ovvero il 30,0%.
La Tabella 3 evidenzia che la Cina ha importato complessivamente 4,8 milioni di tonnellate di carne, il Messico 2,4 milioni, il Giappone 2,1 milioni e gli Stati Uniti 1,9 milioni. Insieme, questi quattro Paesi hanno importato 11,4 milioni di tonnellate di carne, pari al 45,2% delle importazioni totali del gruppo. Sebbene la Cina sia di gran lunga il principale importatore, la sua quota del 19,3% non la rende dominante nelle esportazioni come Brasile e Stati Uniti. È evidente che le importazioni di carne del G19 sono distribuite su un numero maggiore di Paesi rispetto alle esportazioni, che risultano significativamente più concentrate.
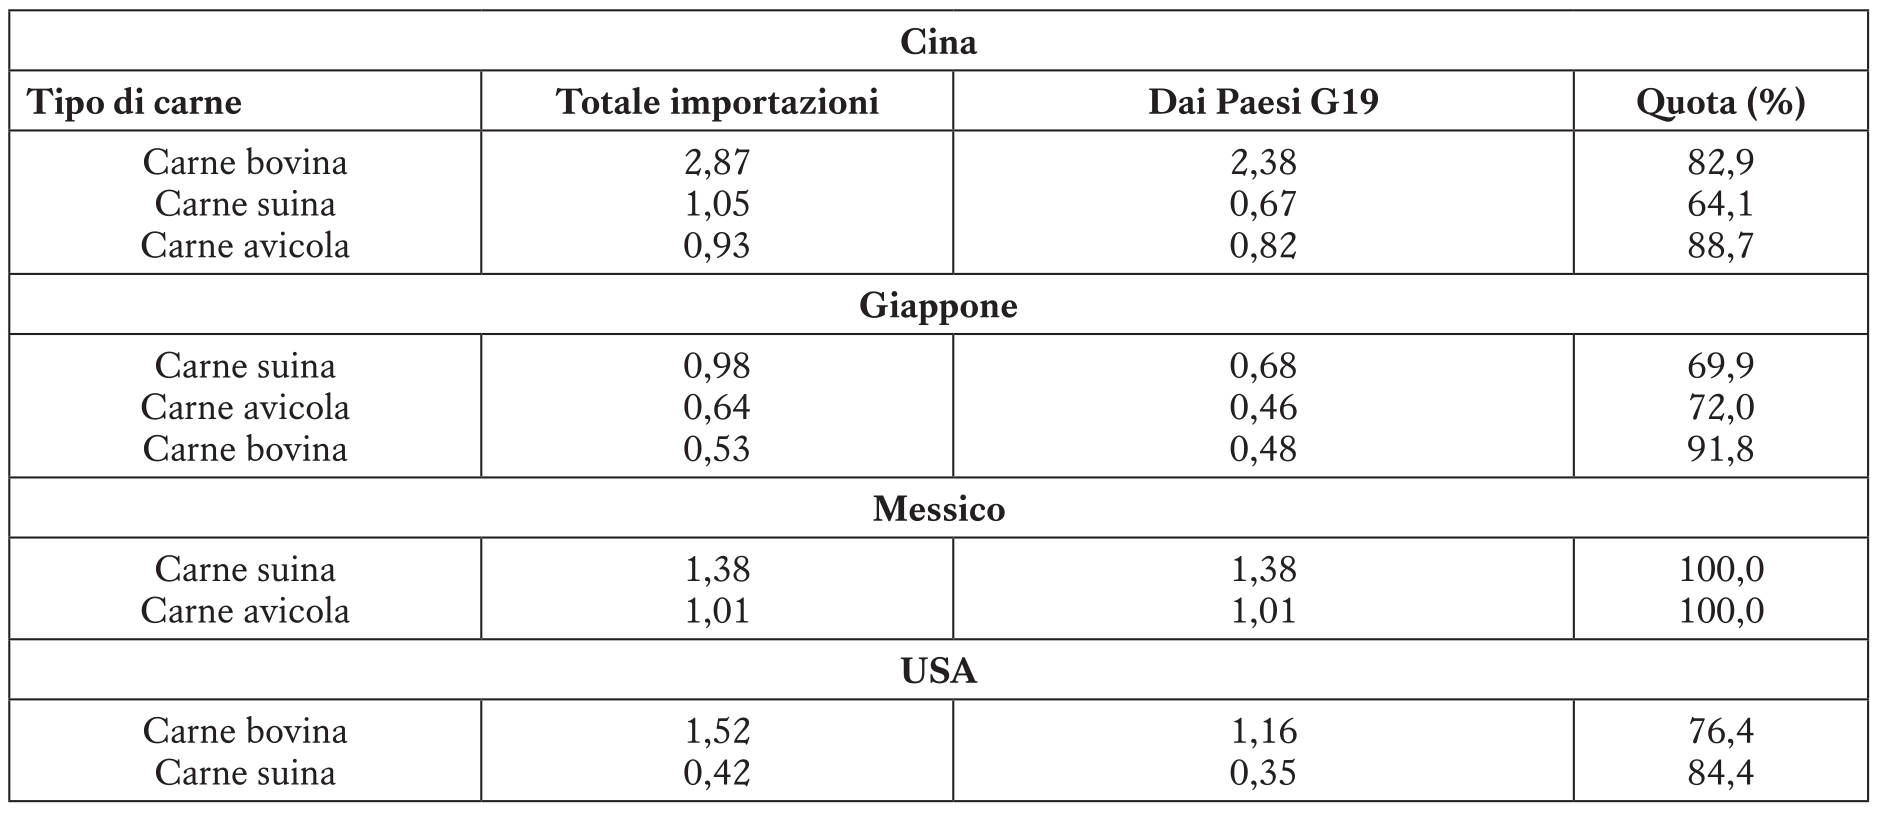
Fonte: dati FAO.
Un totale di 9,4 milioni di tonnellate di carne è stato importato dai Paesi G19 da altri Paesi membri. Di queste, 4,0 milioni di tonnellate erano carne bovina, che ha registrato la quota più elevata con il 42,8%. Seguono la carne suina con 3,1 milioni di tonnellate (32,9%) e la carne avicola con 2,3 milioni di tonnellate (24,3%). È significativo che tutti e quattro i Paesi (Cina, Giappone, Messico e USA) abbiano importato la quasi totalità da altri Paesi membri. Il Messico ha importato carne suina e di pollo esclusivamente dai due Paesi partner dell’accordo di libero scambio USMCA; è evidente che in questo caso i vantaggi tariffari sono stati decisivi (Figura 3).
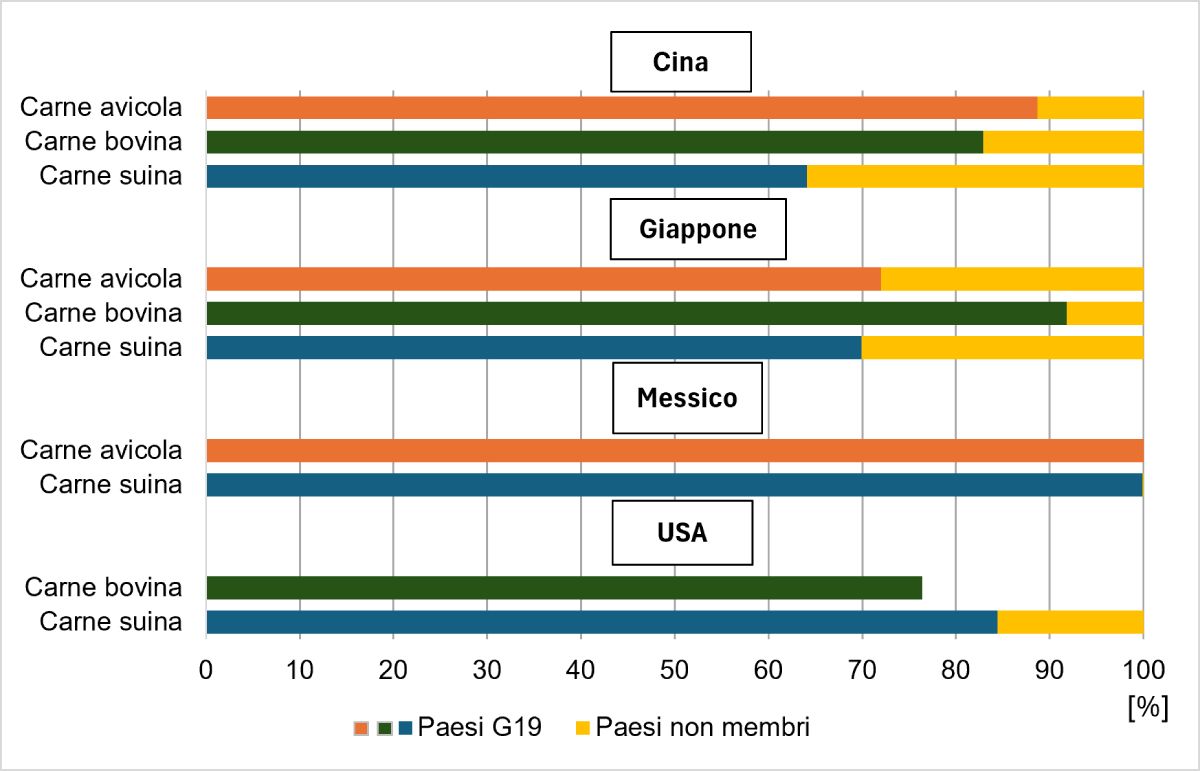
Elaborazione grafica: A. S. Kauer, basata su calcoli dell’autore e dati FAO.
Cina, Messico e Giappone leader nelle importazioni di carne
Verranno ora esaminati i Paesi che hanno rappresentato le principali fonti di importazione per i quattro Paesi considerati. La Figura 4 mostra i quattro principali Paesi di origine per ciascun tipo di carne. È evidente che Brasile, Stati Uniti, Canada e Australia sono stati i Paesi leader. È significativo che gli Stati Uniti figurino sia tra i Paesi esportatori sia tra quelli importatori.
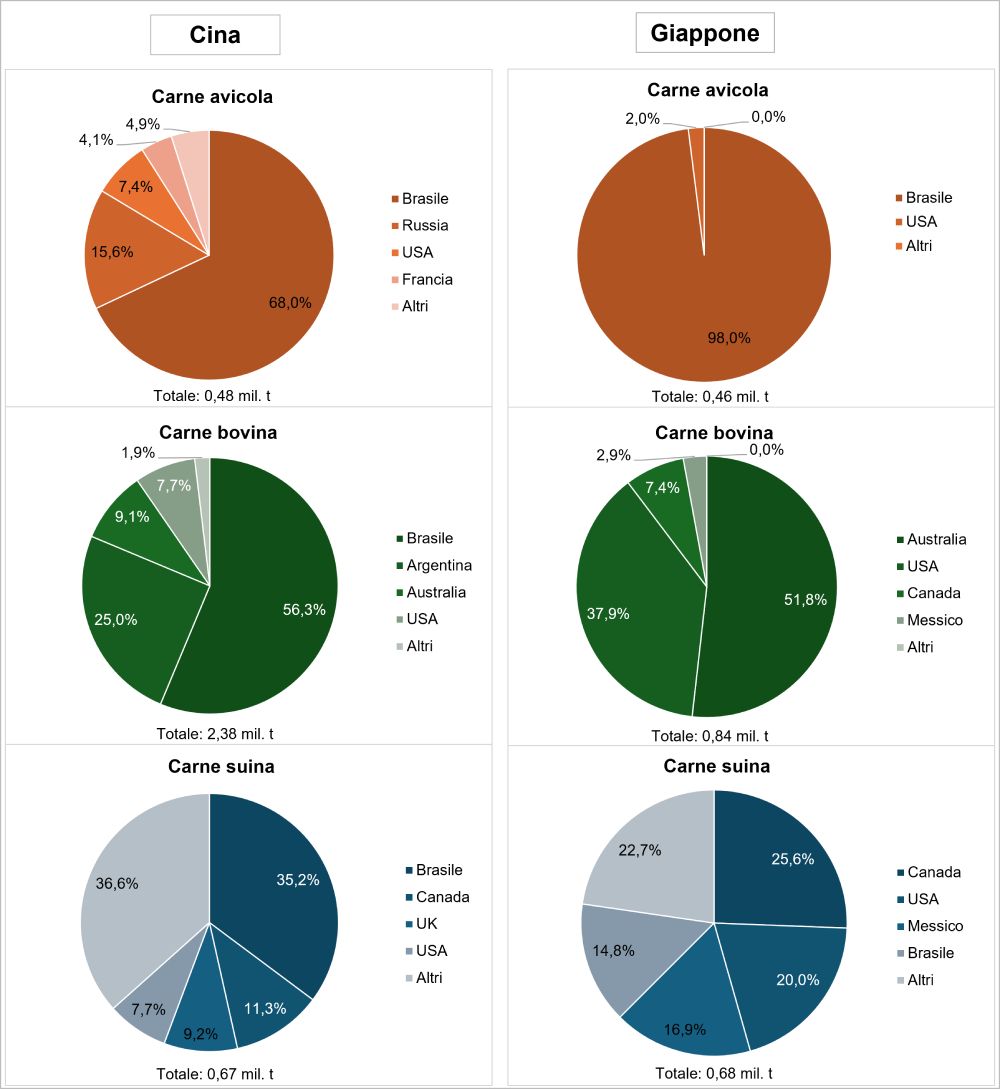
Elaborazione grafica: A. S. Kauer, basata su dati FAO.
Delle 3,9 milioni di tonnellate di carne importate dalla Cina nel 2024, 2,1 milioni di tonnellate, pari al 53,8%, provenivano dal Brasile, rendendolo il fornitore più importante per tutte e tre le tipologie di carne. Anche Argentina, Canada e Stati Uniti sono stati Paesi di origine significativi.
Il Giappone ha importato 2,1 milioni di tonnellate di carne, di cui 1,6 milioni di tonnellate, corrispondenti al 75,9%, provenivano da Paesi G19. Circa un quarto di esse era costituita da carne di pollo, importata quasi esclusivamente dal Brasile. La carne suina è stata principalmente approvvigionata dal Nord America, mentre la carne bovina proveniva da Australia e Stati Uniti. È notevole che la concentrazione regionale delle importazioni di carne suina fosse di molto inferiore rispetto a quella di carne bovina e di pollo. In questo caso, i Paesi europei membri hanno raggiunto quote più elevate.
La maggioranza delle importazioni di carne del Messico proveniva dagli altri due partner dell’accordo di libero scambio USMCA. I Paesi non membri non avevano alcuna quota di mercato. Gli Stati Uniti hanno fornito 1,95 milioni di tonnellate, pari all’81,8% delle 2,39 milioni di tonnellate totali importate, mentre il Brasile ha rappresentato il 10,6% e il Canada il 7,7%. Il Brasile ha fornito 253.000 tonnellate di pollo e suino, mentre il Canada 183.000 tonnellate di suino.
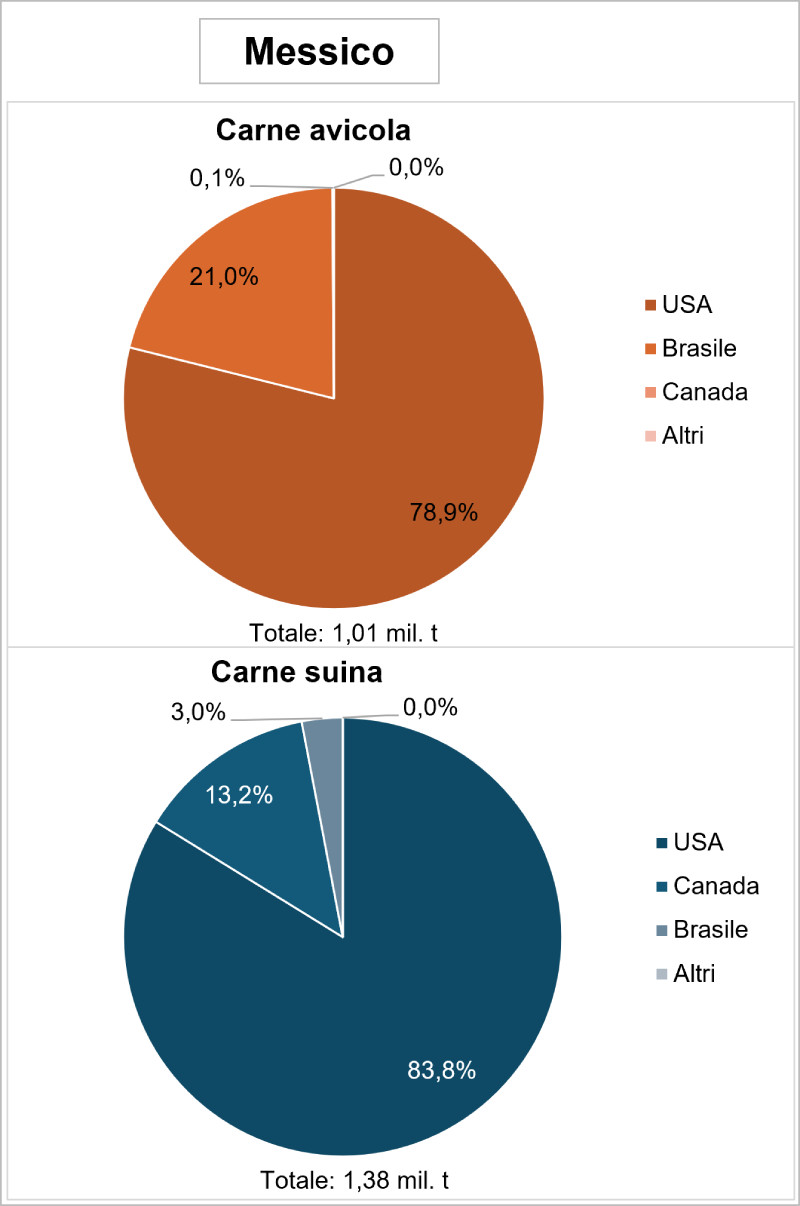
Elaborazione grafica: A. S. Kauer, basata su dati FAO.
A prima vista, può sorprendere che gli Stati Uniti abbiano importato 1,5 milioni di tonnellate di carne bovina nonostante la propria elevata produzione interna di 12,3 milioni di tonnellate; 1,2 milioni di queste provenivano da quattro Paesi membri del G19. Australia e Canada hanno rappresentato quasi due terzi di queste importazioni, mentre Messico e Brasile insieme un terzo. Un’analisi più dettagliata dei prodotti importati mostrerebbe che si trattava principalmente di tagli di alta qualità.
Va notato che la maggior parte della carne è stata importata da un numero relativamente ristretto di Paesi membri. In questo caso le importazioni differiscono dalle esportazioni. Questa differenza può essere attribuita al fatto che solo pochi Paesi presentavano un forte surplus di offerta. Oltre a Brasile e Stati Uniti, questi Paesi erano Canada, Australia e Argentina. Ciò spiega anche perché la quota dei Paesi non membri nelle importazioni di carne fosse inferiore rispetto a quella nelle esportazioni.
Sintesi e prospettive
L’analisi precedente ha dimostrato che circa un decimo della carne prodotta nei Paesi G19 nel 2024 è entrato nel mercato globale. Poiché solo pochi Paesi presentavano un surplus significativo di offerta, questi hanno in gran parte determinato le attività di esportazione. Brasile e Stati Uniti sono stati i protagonisti dominanti, rappresentando il 56% delle esportazioni totali di carne del gruppo. Tuttavia, solo il 36% di queste esportazioni era destinato ad altri Paesi membri del G19.
I Paesi G19 hanno importato significativamente più carne da altri Paesi membri. I Paesi non membri hanno raggiunto quote di mercato relativamente piccole nei quattro Paesi importatori considerati. I mercati più ricettivi sono stati Cina, Messico e Giappone. A seconda del tipo di carne, hanno importato tra il 64% e il 92% da altri Paesi G19.
È ragionevole assumere che la domanda di carne continuerà a crescere nel prossimo decennio, specialmente nelle economie emergenti. Oltre a Brasile e Stati Uniti, è probabile che Russia, Cina e India espandano la produzione ed esportino più carne, nonostante l’aumento della domanda interna. Le recenti attività congiunte tra Russia e Cina nell’allevamento ibrido di broiler suggeriscono che intendono competere per una quota del redditizio mercato globale.
Fonti dei dati e letteratura supplementare
FAO. (n.d.). FAOSTAT. https://www.fao.org/faostat
Windhorst, H.-W. (2026a, April). The role of the G20 group in global meat production and trade. Part 1: production. Zootecnica Poultry Magazine, 2(4).
Windhorst, H.-W. (2026b, May). The role of the G20 group in global meat production and trade. Part 2: exports. Zootecnica Poultry Magazine, 2(5).
Windhorst, H.-W. (2026c, June). The role of the G20 group in global meat production and trade. Part 3: imports. Zootecnica Poultry Magazine, 2(6).
Note
1 La seguente analisi prende in considerazione esclusivamente i 19 Paesi membri. Non sono inclusi la popolazione e la produzione economica dell’UE (27) e dell’Unione Africana.
2 L’analisi del commercio di carne avicola si concentra sulla carne di pollo, poiché la FAO non fornisce dati riepilogativi su esportazioni e importazioni di carne avicola.
Vedi anche:
Il ruolo del G20 nella produzione e nel commercio mondiale di carne. Parte 1: la produzione di carne